宜华健康:从地产转型医疗的资本样本与医疗专项工程赛道透视
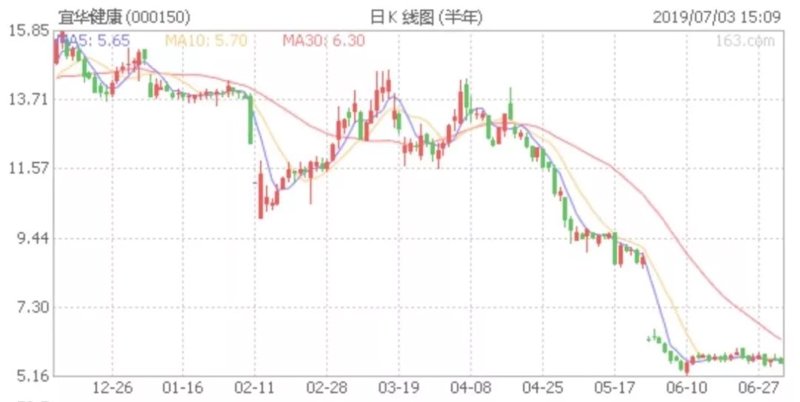
在A股市场的转型叙事中,宜华健康(000150)是一个绕不开的案例。这家以地产起家的上市公司,用数年时间完成向医疗健康产业的赛道切换,其股价走势、业务结构与财务表现,为观察"地产转型医疗"这一资本命题提供了难得的实证样本。对于关注健康产业股与医疗工程概念股的投资者而言,理解宜华健康的业务逻辑,比追逐短期行情更具价值。
一、转型路径:从宜华地产到宜华健康的资产重构
宜华健康的转型并非一蹴而就。原宜华地产以房地产开发为主业,在行业周期见顶与融资环境收紧的双重压力下,选择向医疗健康领域延伸。其核心动作是收购众安康后勤集团,切入医院后勤管理与医疗专业工程领域,随后又布局养老服务与医疗投资。这一路径的关键在于:不是简单剥离地产资产,而是以医疗专项工程为支点,逐步构建"工程+服务+运营"的产业链条。
从资本市场角度看,这类转型往往伴随估值体系的重构。地产股按NAV与PE估值,而医疗服务与医疗工程资产则享受更高的成长溢价。宜华健康行情的历史波动,很大程度上反映了市场对转型兑现节奏的预期修正——预期先行、业绩验证、估值回归,这一循环在转型股中反复上演。
二、医疗专业工程:被低估的细分赛道
医疗专业工程涵盖手术室净化、医用气体、ICU建设、实验室配套等专项系统,属于医疗基建中技术门槛较高的环节。据行业公开数据,我国医院建设投资中,专业工程占比通常在8%—15%之间,且随着医院改扩建与基层医疗补短板推进,这一市场保持稳定增长。众安康在该领域的资质积累与项目经验,构成了宜华健康转型初期的业绩支撑。
需要指出的是,医疗专项工程业务具有项目制、回款周期长的特征,应收账款管理能力直接决定现金流质量。投资者在分析医疗工程概念股时,不能只看订单增速,更要关注经营性现金流与坏账计提政策。这是区分"真转型"与"概念炒作"的关键财务标尺。
三、健康产业股的投资逻辑与风险识别
健康产业股的投资框架,通常围绕三条主线展开:一是政策红利,如分级诊疗、社会办医、养老产业扶持;二是刚需属性带来的抗周期能力;三是产业链协同效应。宜华健康试图打通医疗工程、医院后勤、养老运营三个环节,理论上可形成客户资源共享与交叉销售。
- 政策敏感度:医疗工程招标受地方财政与医院预算影响,需跟踪医疗卫生支出增速。
- 现金流质量:工程类业务应重点核查收现比与应收账款周转天数。
- 商誉与并购整合:转型企业多依赖外延并购,商誉减值风险需持续评估。
- 融资能力:医疗投资属资本密集型,信托、基金等融资渠道的成本变化直接影响利润。
从金融业视角看,宜华健康的案例提醒市场:转型故事的说服力,最终要落到资产负债表与现金流量表上。银行授信、信托融资、股权再融资等工具的运用节奏,往往先于业绩拐点反映在股价中,这也是宜华健康行情分析中不可忽视的金融维度。
四、结语:转型样本的启示
宜华健康的价值,不仅在于其自身的业务布局,更在于它为"地产转型医疗"提供了一个可复盘的资本样本。对研究者而言,它是观察医疗专业工程商业模式与健康产业股估值逻辑的窗口;对投资者而言,它提示了一条朴素原则——转型的成色,要用现金流验证,而非用概念定价。在医疗新基建持续推进的背景下,这一细分赛道的长期需求依然存在,但个体公司的分化将更加明显。